2024中国住房租赁企业研究报告 迈向高质量发展新阶段

引言
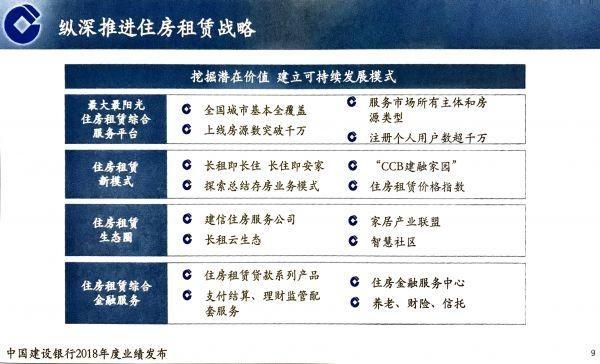
2024年,中国住房租赁市场在经历多年政策培育与市场调整后,正逐步步入高质量发展的新阶段。随着“租购并举”住房制度的深入实施,住房租赁企业作为市场供给的重要主体,其运营模式、产品结构与融资渠道均呈现出显著变化。本报告基于行业公开数据与企业调研,系统梳理2024年中国住房租赁企业的发展现状、竞争格局与未来趋势,旨在为行业参与者与政策制定者提供参考。
一、市场环境与政策背景
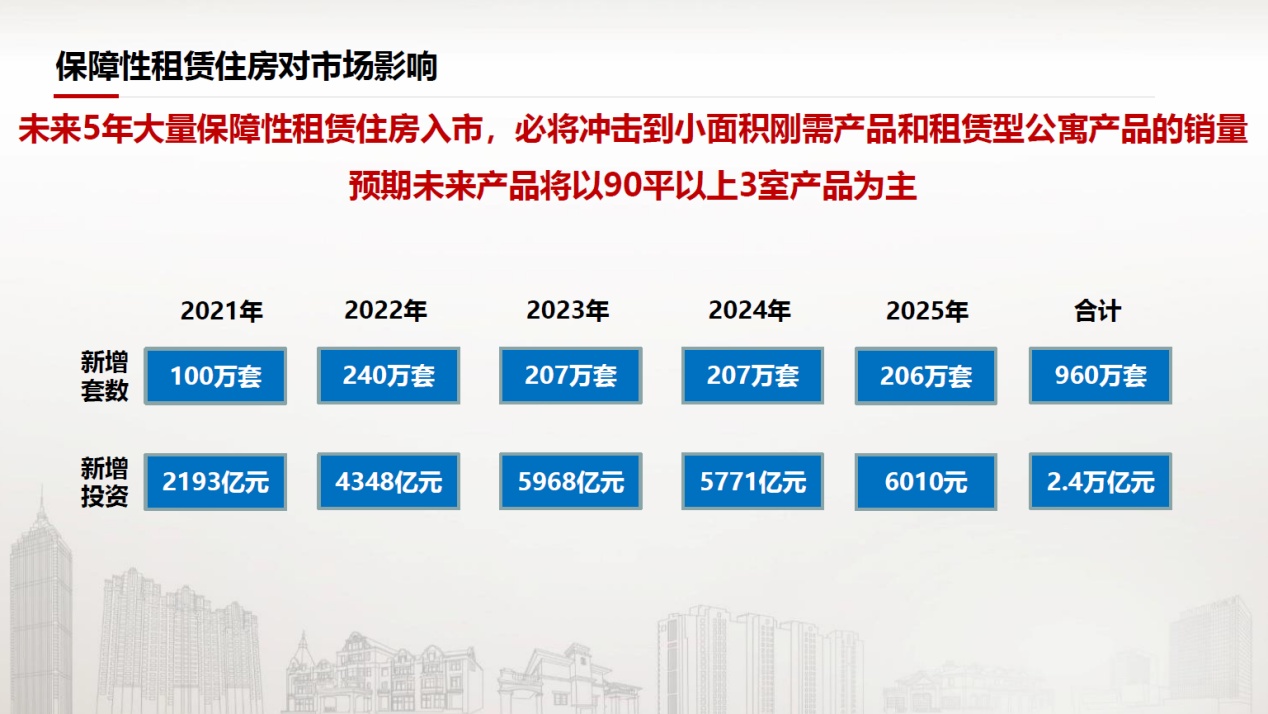
2024年,中央及地方政府继续强化对住房租赁市场的支持。国务院《关于加快发展保障性租赁住房的意见》进一步落实,多个城市将保障性租赁住房纳入年度土地供应计划,并给予税收减免、民用水电气价格等优惠。金融支持政策持续加码,保障性租赁住房REITs(不动产投资信托基金)试点范围扩大,为长租公寓企业提供了重要的退出渠道。
在需求端,随着城镇化进程放缓与青年人口流动格局变化,一线及新一线城市仍是租赁需求的核心聚集地,但租赁需求的结构性分化加剧:小户型、短租期、高性价比房源需求旺盛,而高端服务式公寓则面临空置率上升压力。
二、住房租赁企业发展概况
1. 企业类型与规模
截至2024年第三季度,全国规模化住房租赁企业(管理房源超过1000间)数量超过300家。按背景可分为四类:
- 房企系:如万科泊寓、龙湖冠寓、旭辉瓴寓,依托母公司存量资产与开发经验,房源以集中式为主,整体规模领先。
- 创业系:如自如、蛋壳(已重组)、魔方生活服务,早期以分散式房源起家,近年来逐步向集中式与轻资产模式转型。
- 中介系:如链家(贝壳租房)、我爱我家(相寓),凭借流量优势与经纪网络,聚焦分散式托管与租赁服务。
- 国家队:如华润有巢、招商伊敦、各地城投旗下租赁平台,在保障性租赁住房建设中扮演主力角色,政策资源获取能力强。
2. 经营模式演变
2024年,行业从“跑马圈地”转向精细化运营。过去以包租、自持为主的“重资产”模式因资金沉淀大、回报周期长而逐步收缩,更多企业转向“轻资产”与“中资产”模式:
- 轻资产托管:业主委托管理,企业收取管理费与超额收益分成,典型如自如“增益租”模式。
- 保底租赁+收益分成:企业向业主承诺保底租金,超出部分按比例分成,平衡风险与收益。
- 政企合作(EPC+O):企业承接政府保障性租赁住房的运营管理,获得稳定管理费与补贴。
3. 财务表现与融资情况
2024年,头部住房租赁企业营收普遍增长,但盈利分化明显。房企系企业受益于房价回调后的资产收购机会及REITs退出,部分项目已实现正向现金流;创业系企业仍受前期扩张成本拖累,但通过组织优化与数字化提效,净亏损收窄。
融资方面,银行贷款(尤其是保障性租赁住房专项贷款)与REITs成为主要渠道。2024年新上市保障性租赁住房REITs产品达到5只,底层资产均位于核心城市,出租率稳定在90%以上,为行业提供了可复制的资本循环模式。
三、行业竞争格局
1. 头部效应加剧
前10大住房租赁企业管理的房源规模占比超过45%,较2023年提升5个百分点。其中,万科泊寓、龙湖冠寓、自如三家企业管理的房源均超过20万间。头部企业凭借品牌、资金、运营效率与政策获取能力,在保障性租赁住房市场化运营竞争中占据优势。
2. 区域竞争分化
北京、上海、深圳、广州、杭州、成都等城市住房租赁企业竞争激烈,部分区域出现房源供给过剩。而在武汉、长沙、西安等二线城市,随着产业转移与人才引进政策,租赁需求快速增长,成为企业拓展的新战场。
3. 跨界竞争与生态合作
2024年,部分酒店集团(如华住、锦江)与物业公司(如万物云、碧桂园服务)加速布局长租公寓,利用存量物业改造与社区服务优势,切入中高端租赁市场。互联网平台(如美团、抖音)通过开放流量入口,与租赁企业合作开展线上招租,推动营销渠道多元化。
四、主要挑战
1. 收益与成本倒挂
核心城市土地与改造成本高企,而租金涨幅受限,多数重资产租赁项目投资回报率仍低于5%,回收期超过15年。尽管保障性租赁住房用地成本较低,但运营期财政补贴依赖性强,长期可持续性有待验证。
2. 供给结构错配
部分地区保障性租赁住房集中入市,导致阶段性供大于求,而市场需求旺盛的“一张床”“一间房”类小户型产品供给不足。职住失衡问题依然突出,远郊项目出租率较低。
3. 运营能力短板
规模扩张后,部分企业出现管理半径过大、服务品质下滑、空置率上升等问题。数字化系统覆盖不全,租户端体验与业主端管理效率均有待提升。
五、发展趋势展望
1. 保障性租赁住房与市场化租赁双轨并行
保障性租赁住房将承担新市民、青年人的基本居住需求,而市场化租赁企业则聚焦改善型、个性化需求。两者在运营层面可能通过政府采购服务、委托管理等方式实现融合。
2. 资产管理能力成为核心竞争力
随着REITs常态化,住房租赁企业的金融能力与资产管理能力愈发关键。企业需建立“投-融-建-管-退”全周期能力,通过提高运营效率提升资产估值。
3. 数字化与智能化升级
AI定价、智能家居、物联网管理将普及,推动租赁企业降本增效。基于大数据的租户画像与精准营销,可有效缩短招租周期。
4. ESG理念融入企业战略
环境、社会与治理(ESG)表现影响融资成本与品牌声誉。节能改造、社区营造、员工权益保障等将成为企业可持续发展的重要维度。
六、结论与建议
2024年是中国住房租赁企业从规模扩张转向质量提升的关键一年。面对政策机遇与市场挑战,企业应:
- 聚焦核心城市与核心需求,避免盲目扩张,优化房源结构;
- 深化轻资产与政企合作模式,降低资本占用,提升运营效率;
- 强化数字化与资产管理能力,打通REITs退出渠道,实现资本闭环;
- 重视租户体验与社区运营,构建品牌忠诚度,降低空置风险。
对于政策制定者,建议进一步完善住房租赁税收优惠与金融支持体系,推动“租购同权”实质性落地,稳定市场预期,促进住房租赁行业长期健康发展。
附录
- 数据来源:各企业年报、克而瑞、中指研究院、ICCRA
- 调研时间:2024年1月-11月
- 免责声明:本报告仅供参考,不构成投资建议。
如若转载,请注明出处:http://www.xiaolvcheng.com/product/2.html
更新时间:2026-10-26 11:46:32